Aartappels 2026: Rekordvraag, Rekordlae Akkergrond
Belangrike takeaways
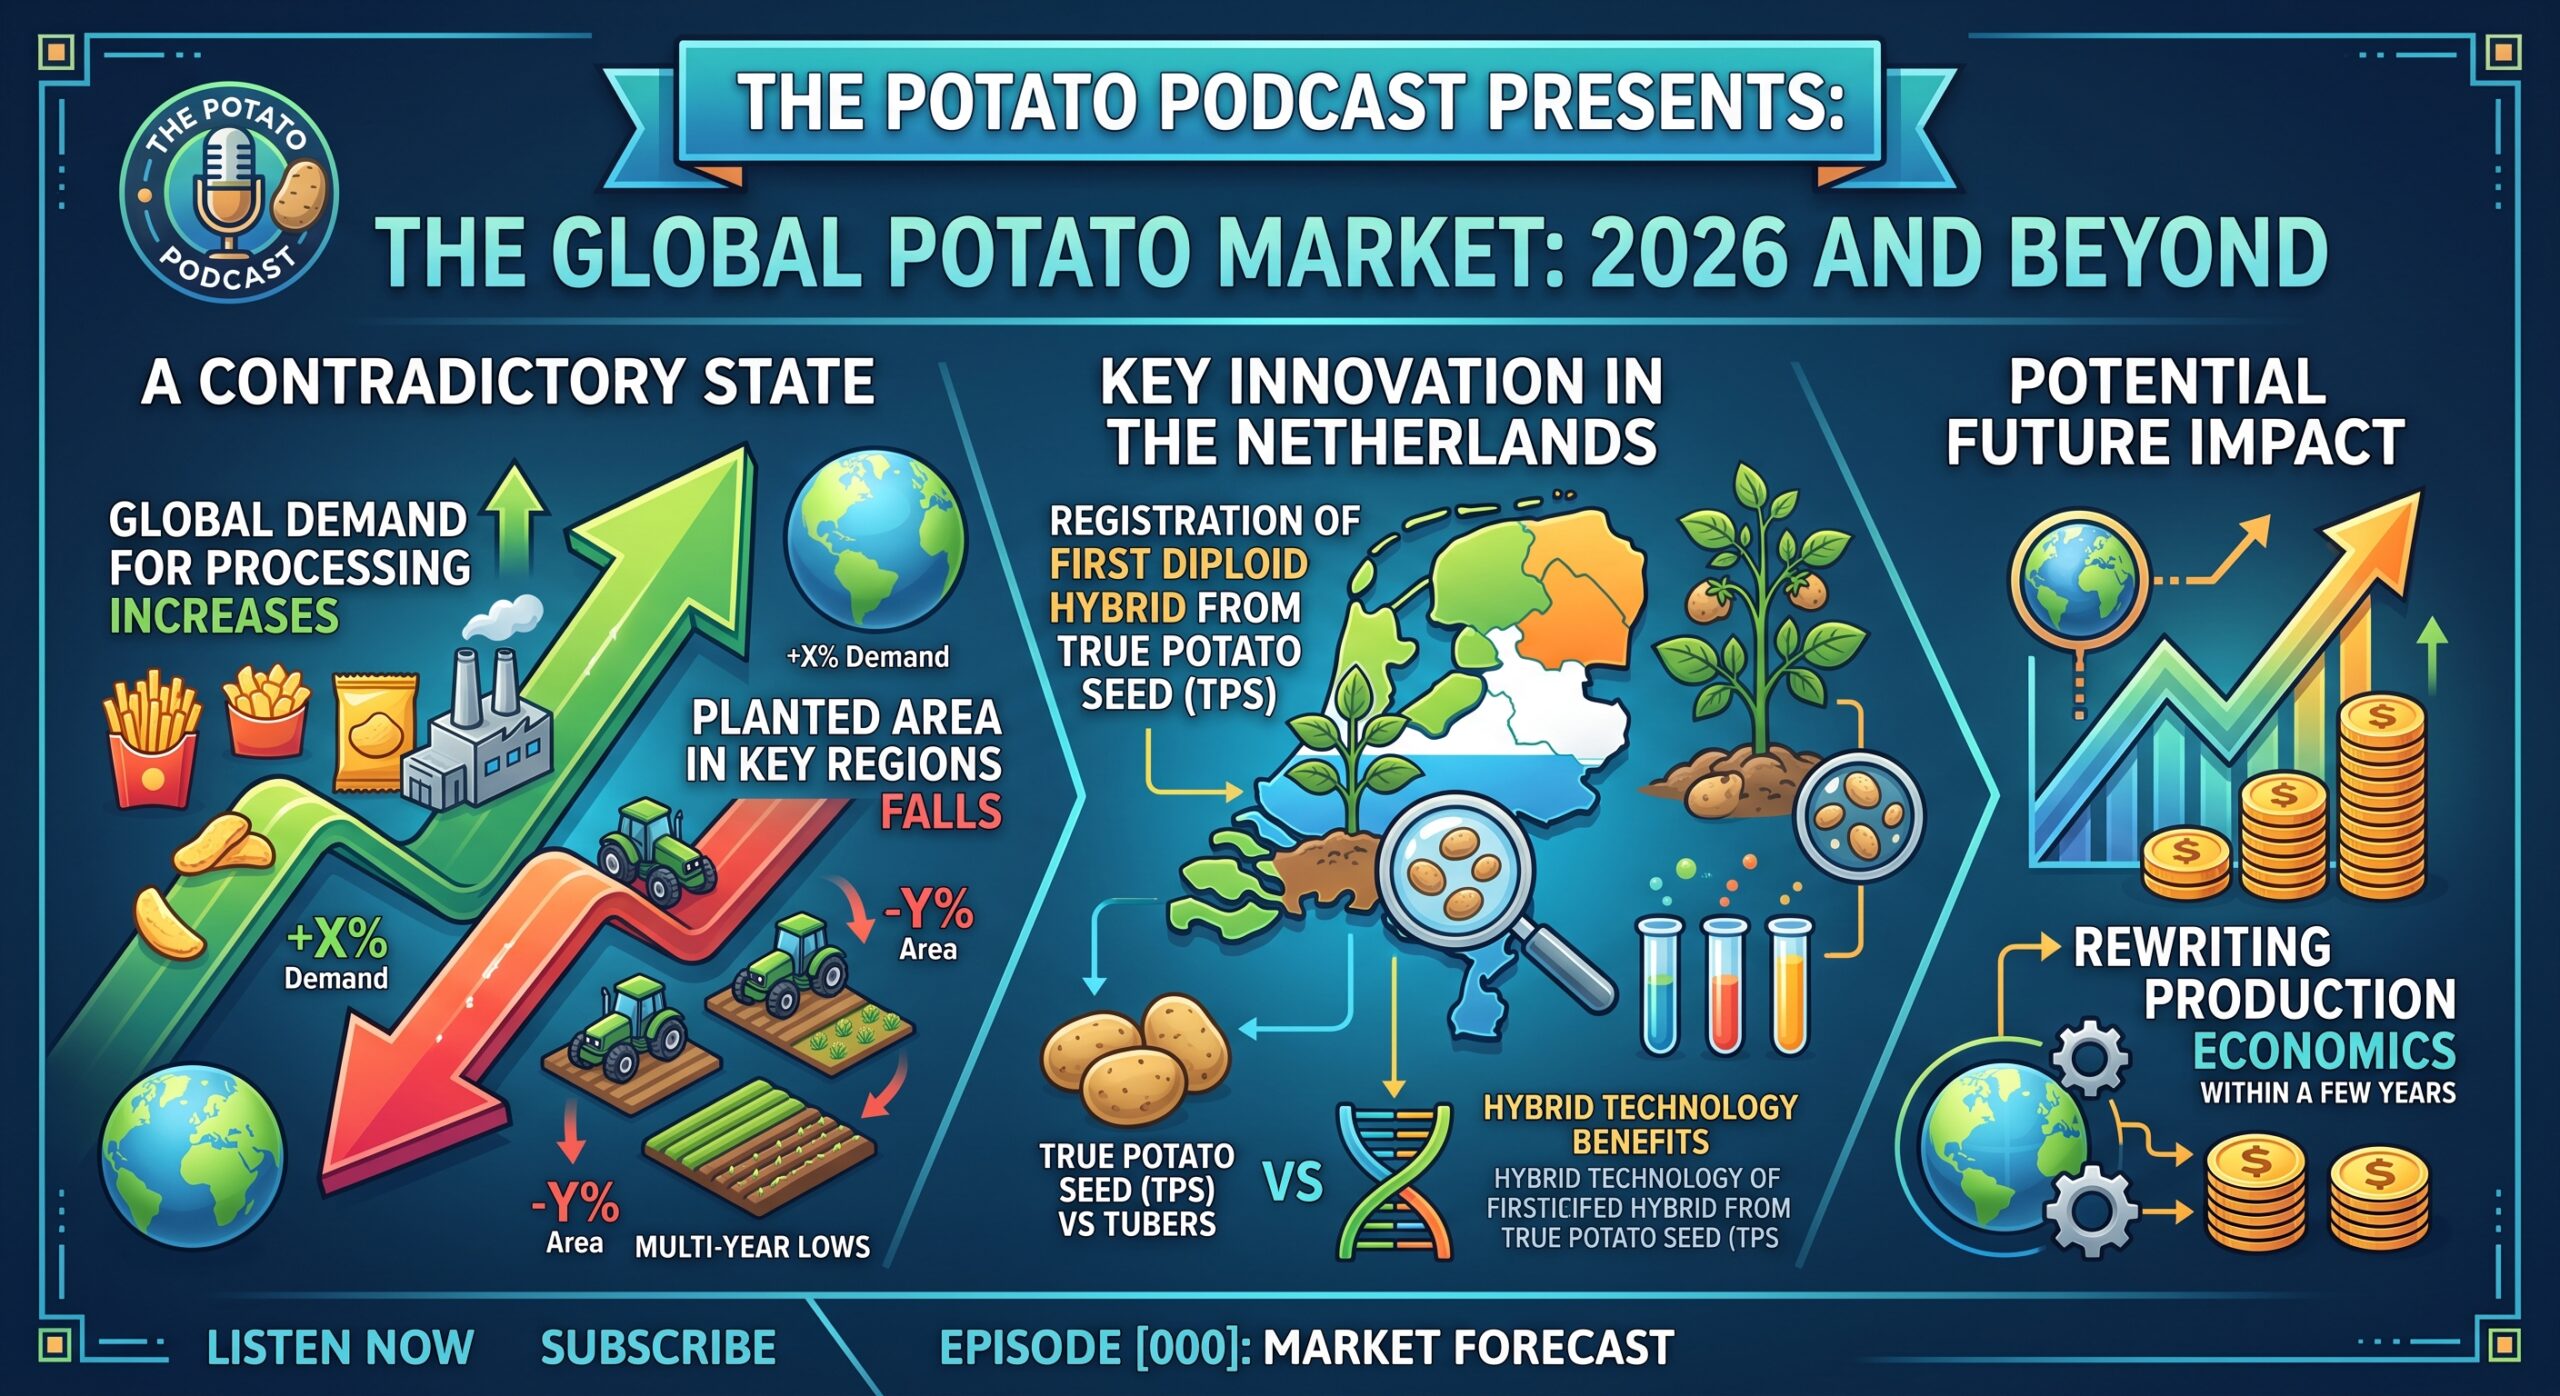
- Mark teen $124.46 miljard in 2026, 3.72% saamgestelde jaarlikse groeikoers (CAGR)
- Wêreldproduksie ~390.3 Mt teen 'n gemiddelde van 22.9 t/ha
- VSA-gebied daal met 3.1%, laagste sedert 2013
- Duitsland -15%, Frankryk -21% hierdie seisoen
- Solynta registreer eerste TPS diploïede hibried
Hoekom is dit sake
- Vir boere
- TPS verwyder die koue ketting en die hoofviruskanaal gelyktydig; aëroponika vermenigvuldig skoon lyne honderd keer vinniger as grond.
- Vir verwerkers
- Patat trek die mark terwyl slegs 28 geregistreerde variëteite in Rusland daardie gebruik dien – variëteitspesifieke vraag is waarom saadinvoere vervierdubbel het ten spyte van die vervangingsbeleid.
- Vir verskaffers
- 'n Diploïede hibried van ware saad verkort teelsiklusse; laatroes-genotipe-drywing (tot 85% "ander" in Denemarke en Noorweë) beteken dat beskermingspakkette plaaslike aanpassing benodig.
- Vir beleggers
- Sukses verskuif van bruto oes na bergingskapasiteit, verwerkingskapasiteit en teelspoed – dit is waarheen die kapitaalvereiste beweeg.
60-sekonde opsomming
Die wêreldwye aartappelmark het 2026 teenstrydig betree: verwerking vereis meer grondstowwe terwyl beplante oppervlakte in sleutelstreke tot meerjarige laagtepunte daal. Die mark word gewaardeer op USD 124.46 miljard, voorspel op USD 149.38 miljard teen 2031 (3.72% CAGR), op 'n produksie van ongeveer 390.3 miljoen ton teen 'n gemiddelde 22.9 t/ha - groei gedryf deur produktiwiteit en konsolidasie eerder as hektare. Asië-Stille Oseaan hou 50.18% van die verbruik; Afrika groei die vinnigste teen 5.08% per jaar. Noord-Amerikaanse oppervlakte het 'n agtjaar-laagtepunt bereik, Amerikaanse aanplantings het met 3.1% gedaal tot 353 000 ha. Duitsland verwag 'n afname van 15% in produksie, Frankryk 21%. Daarteenoor het Nederland SOLHY019 geregistreer, die eerste diploïede hibried van ware aartappelsaad: 25 gram saad per hektaar in plaas van 2 500 kg knolle, geen koue ketting en geen virus wat in die plantmateriaal gedra word nie. Rusland is 95% selfonderhoudend, maar 11% plaaslik geteelde variëteite, teenoor 'n teiken van 35% vir 2030.
Die wêreldwye aartappelmark het 2026 in 'n toestand betree wat die beste as teenstrydig beskryf kan word: verwerking vereis al hoe meer grondstowwe, terwyl aangeplante oppervlaktes in sleutelstreke tot meerjarige laagtepunte daal. Teen hierdie agtergrond het Nederland die eerste diploïede hibried geregistreer wat van ware saad gekweek is – 'n gebeurtenis wat die ekonomie van produksie binne 'n paar jaar kan herskryf.
Die mark groei, maar nie deur hektare nie
Die wêreldwye aartappelmark word in 2026 op USD 124.46 miljard gewaardeer, met 'n voorspelling van USD 149.38 miljard teen 2031 teen 'n saamgestelde jaarlikse groeikoers van 3.72%. Wêreldproduksie staan op ongeveer 390.3 miljoen ton, met 'n gemiddelde opbrengs van 22.9 t/ha.
Die kernpunt: groei word gedryf deur produktiwiteit en konsolidasie, nie deur die uitbreiding van grondgebied nie. Die helfte van die wêreldwye verbruik (50.18%) is gekonsentreer in die Asië-Pasifiese streek, terwyl die vinnigste groeiende mark Afrika bly teen 5.08% per jaar.
Weekdae. Kanselleer intekening met een klik.
Die hoofdryfkrag van vraag is verwerking. In ontwikkelde lande is industriële kopers verantwoordelik vir tot 60% van kommersiële produksie. Groot verwerkers soos McCain Voedsel en Lamb Weston belê honderde miljoene euro's in kapasiteitsuitbreiding en regeneratiewe verkrygingsprogramme. Kitsrestaurante plaas verdere druk: in 2025 alleen het McDonald's beplan om 1 000 nuwe afsetpunte in China oop te maak, met die teiken van 10 000 teen 2028. Elkeen van daardie afsetpunte is 'n gewaarborgde skyfieskontrak.
Die beperkings is ewe duidelik:
- Klimaat. Droogte en hitte het Rusland reeds 14.5% van sy 2024-oes gekos, en in 2026 het dit opbrengste in Duitsland en Frankryk aansienlik verminder.
- Regulasie. Die nuwe RUCIP 2025-reëls en streng EU-limiete op plaagdoderresidue (glifosaat, neonikotinoïede) verhoog produsente se bedryfskoste direk.
Noord-Amerika: 'n Agtjaar-laagtepunt
In 2026 het die totale aartappel-aanplantingsoppervlakte in Noord-Amerika tot die laagste vlak in agt jaar gedaal.
In die Verenigde State het die beplante oppervlakte met 3.1% gekrimp tot 353 000 hektaar – die laagste sedert 2013 – terwyl die verwagte oes van 18.08 miljoen ton die kleinste in dertien jaar is.
Kanada hou intussen aan om sy uitvoerinkomste te laat groei: verskepings van aartappels en verwerkte produkte het CAD 3.7 miljard bereik, waarvan CAD 2.7 miljard uit bevrore skyfies gekom het. Die keerzijde van daardie spesialisasie is die kritieke afhanklikheid van handelsooreenkomste met die VSA (USMCA) – enige verandering in terme raak die bedryf direk.
Europa: Weer en 'n Muterende Laatroes
Die Europese sektor krimp in 2026. Duitsland verwag dat produksie met 15% sal daal, Frankryk met 21%. Die oorsake is gekombineer: verminderde oppervlakte plus droogte.
'n Afsonderlike en veel minder sigbare probleem is laatroes. Phytophthora infestans bevolkings bly muteer: die EU36-genotipe bly dominant, maar die aandeel van geneties diverse "ander" kategorieë styg - tot 85% in Denemarke en Noorweë. Die praktiese gevolgtrekking vir landboukundiges is eenvoudig: beskermingskemas wat gister gewerk het, is nie meer universeel nie, en swamdoderstrategieë vereis groter kompleksiteit en plaaslike aanpassing.
Asië en Afrika: Twee Verskillende Groeimodelle
China en Indië behou hul posisies as die wêreld se grootste produsente en ontwikkel aktief verwerkingslyne en koue stoorstelsels – in werklikheid bou hulle waardetoevoeging tuis.
Afrika groei anders. In Kenia, Nigerië en Suid-Afrika is die dryfvere aëroponiese saadproduksie en staatsbesproeiingsprogramme. Die vasteland spring in wese oor hele tegnologiese stadiums en omseil konvensionele veldgebaseerde saadvermenigvuldiging.
Rusland: 95% Selfonderhoud, 11% Binnelandse Teling
Die Russiese mark funksioneer binne 'n voedselsekerheidslogika. Selfvoorsiening word op 95% geraam, met produksie wat na verwagting 8.4 miljoen ton teen 2030 sal bereik.
Opbrengs in die georganiseerde sektor (landbou-ondernemings, plaasbesighede en individuele entrepreneurs) het 31.1 t/ha in 2025 bereik, maar word verwag op 27.9 t/ha in 2026 – meer as drie ton laer. Dit is heelwat bo die wêreldgemiddelde, maar die swaai self toon hoeveel die resultaat van die seisoen afhang.
Die kritieke kwesbaarheid is saadproduksie. Plaaslik geteelde variëteite maak 11% in 2026 uit, teenoor 'n teiken van 35% teen 2030 soos uiteengesit in Regeringsbesluit nr. 3878-r. Die gaping: vier jaar en vier-en-twintig persentasiepunte.
Die variëteitsportefeulje word soos volg uiteengesit:
| Indicator | Waarde (2026) |
|---|---|
| Totale variëteite in die Staatsregister | 577 |
| Tafelvariëteite | 465 |
| Vir skyfieverwerking | 59 |
| Vir die verwerking van Franse friet | 28 |
Slegs 28 variëteite van skyfies – in 'n tyd wanneer skyfies die wêreldmark lok – is 'n syfer wat die moeite werd is om oor te praat.
In 2025 was 253 variëteite in kommersiële verbouing. Die onbetwiste leier is Gala, met 89 200 ton saadaanplantings. Innovator, Lady Claire en Riviera ook in die boonste vlak beklee.
Die Paradoks van die Halfjaar: Saadinvoere Verviervoudig
Die mees veelseggende syfer aan die Russiese kant kom van die saadhandel vir Januarie-Junie 2026.
Invoere het gestyg tot 2 874 ton – 'n viervoudige toename teenoor dieselfde tydperk in 2025. Die hoofverskaffers was Frankryk (1 680 t) en Belarus (1 174 t). Uitvoere het intussen gedaal tot 3 451 ton, met Kazakstan die hoofkoper (2 754 t).
Met ander woorde, teen 'n agtergrond van invoervervangingsbeleid en aktiewe beperkings op buitelands geteelde materiaal, het saadaankope uit die buiteland verskeie kere gegroei. Die verduideliking lê byna sekerlik in variëteitspesifieke vraag: verwerkers benodig spesifieke variëteite vir spesifieke tegnologiese take, en hierdie kan nie verruil word vir "binnelandse variëteite in die algemeen" nie. Solank die Staatsregister 28 braaivariëteite lys, sal die vraag gaan waar die vereiste variëteit ook al bestaan.
Die Tegnologiese Deurbraak: 25 Gram In Plaas van 2.5 Ton
Die bedryf se bepalende gebeurtenis van die jaar lê nie in die statistieke nie, maar in die biologie. Die Nederlandse maatskappy Solynta het amptelik die eerste diploïede aartappelbaster geregistreer wat van ware aartappelsaad gekweek is (TPS) — SOLHY019 — in die Nederlandse staatsregister.
Die omvang van die verskuiwing is die maklikste om met een paar syfers oor te dra: in plaas daarvan om 2 500 kg knolle per hektaar te plant, dek 25 gram saad dieselfde hektaar.
Wat verander in die praktyk:
- Logistiek. Saad kan vervoer en gestoor word sonder 'n koue ketting en sonder verliese aan respirasie of spruitvorming.
- Plantgesondheid. Ware saad dra nie die siektes wat in knolle ophoop nie, wat die hoofkanaal van virusoordrag deur plantmateriaal uitskakel.
- Teelspoed. Die diploïede stelsel versnel die ontwikkeling van nuwe variëteite dramaties in vergelyking met die konvensionele tetraploïede skema.
'n Tweede tegnologiese hefboom werk daarmee saam: aëroponika. Beheerde-omgewingstelsels lewer tot 900 mini-knolle per vierkante meter, teenoor 8 in grond. Vir vinnige vermeerdering van skoon lyne is die verskil meer as honderdvoudig – en dit is presies hoekom Afrika-saadprogramme op die tegnologie wed.
Wat die Reguleerders Sê
Deskundige kommissiesessies wat 2025 hersien het, het drie effekte geïdentifiseer:
- Die inwerkingtreding van die Federale Wet op Saadproduksie het gelei tot 'n beduidende afname in aansoeke vir gewasse wat nie op die voedselsekerheidslys ingesluit is nie.
- Kwotas en beperkings op die invoer van buitelands geteelde saad het die aantal aansoeke vir buitelandse variëteite en hibriede verminder.
- In 2026 ondergaan 35 nuwe aartappelvariëteite staatsproewe, waarvan 31 tafelvariëteite is. Die klem val op opbrengs, knolbemarkbaarheid en styselinhoud.
Daardie laaste punt verdien 'n nadere lees: van 35 variëteite wat onder proefneming is, is vier gemik op verwerking. Proefprioriteite reproduseer dieselfde wanbalans wat reeds in die Staatsregister sigbaar is.
Gevolgtrekking: Van Bruto Oes tot Veerkragtigheid
In 2026 hou die bedryf op om sukses in tonne te meet. Ander faktore word deurslaggewend: beskikbare berging- en verwerkingskapasiteit, die aanvaarding van digitale agronomie-instrumente, en die verskuiwing na innoverende teelmetodes as 'n reaksie op klimaatsdruk.
Vir Rusland impliseer dit 'n redelik spesifieke agenda. Opbrengs is reeds op 'n respektabele vlak – die vraag is die stabiliteit daarvan van seisoen tot seisoen. Selfvoorsiening in aartappels is bereik – die vraag is saad en variëteite vir verwerking. En dit is hier waar TPS tegnologie mag dalk nie 'n abstrakte opskrif uit Nederland wees nie, maar 'n manier om die vierjaarpad van 11% tot 35% te verkort.
Hierdie artikel is gebaseer op die analitiese oorsig "Die toestand en vooruitsigte van die globale en Russiese aartappelmark in 2026".
Globale Aartappelopsomming
Top vyf stories, pryse, siektewaarskuwings en gebeure. Weeksdagoggende, geen advertensies nie.
Bronne
- Analitiese oorsig “Die toestand en vooruitsigte van die globale en Russiese aartappelmark in 2026” — genoem as die basis van die artikel
Gekoppel in hierdie materiaal
verwante stories
Indië: Punjab stel sperdatums vir plant en 31 Desember vir loofsny vir saadaartappels vas
Kazakstan brei groente- en aartappelbergingskapasiteit uit om verliese te verminder en buiteseisoenvoorraad te verseker